
Huis flippen: zo maak je winst in 2026

De Huis Verkopen-belofte
Onze missie is om het proces van je huis verkopen zo begrijpelijk mogelijk te maken. Wij leggen iedere stap aan je uit, geven handige tips en maken het gemakkelijk om de beste verkoopspecialisten te vinden.
Belangrijke inzichten
- •Volgens een analyse van brainbay (NVM) werden geflipte woningen in 2021 gemiddeld 36% boven het aankoopbedrag verkocht, na correctie voor de prijsstijging in de markt.[1] Dat is geen pure winst: verbouwings-, verkoop- en belastingkosten gaan er nog vanaf.
- •Mogelijke vormen van financiering voor het flippen van een huis zijn een traditionele hypotheek, tweede hypotheek, lening, eigen spaargeld of partnerschappen met investeerders.
- •Koop je een woning om te flippen, dan betaal je 8% overdrachtsbelasting (2026).[2] Over de opbrengst betaal je, afhankelijk van je situatie, box 3-heffing over een fictief rendement of tot 49,50% inkomstenbelasting in box 1 over de werkelijke winst.[4, 10, 11]
Huizen flippen wordt vooral door beleggers gedaan: van de kopers van woningen die in 2021 na een verbouwing snel werden doorverkocht, was bijna twee op de drie een (vooral particuliere) belegger.[1] Maar hoe werkt het flippen van een huis eigenlijk en hoe rendabel is het in 2026? Lees hier alles wat je moet weten over het flippen van een huis, van financiering tot belasting.
Wat is een huis flippen?
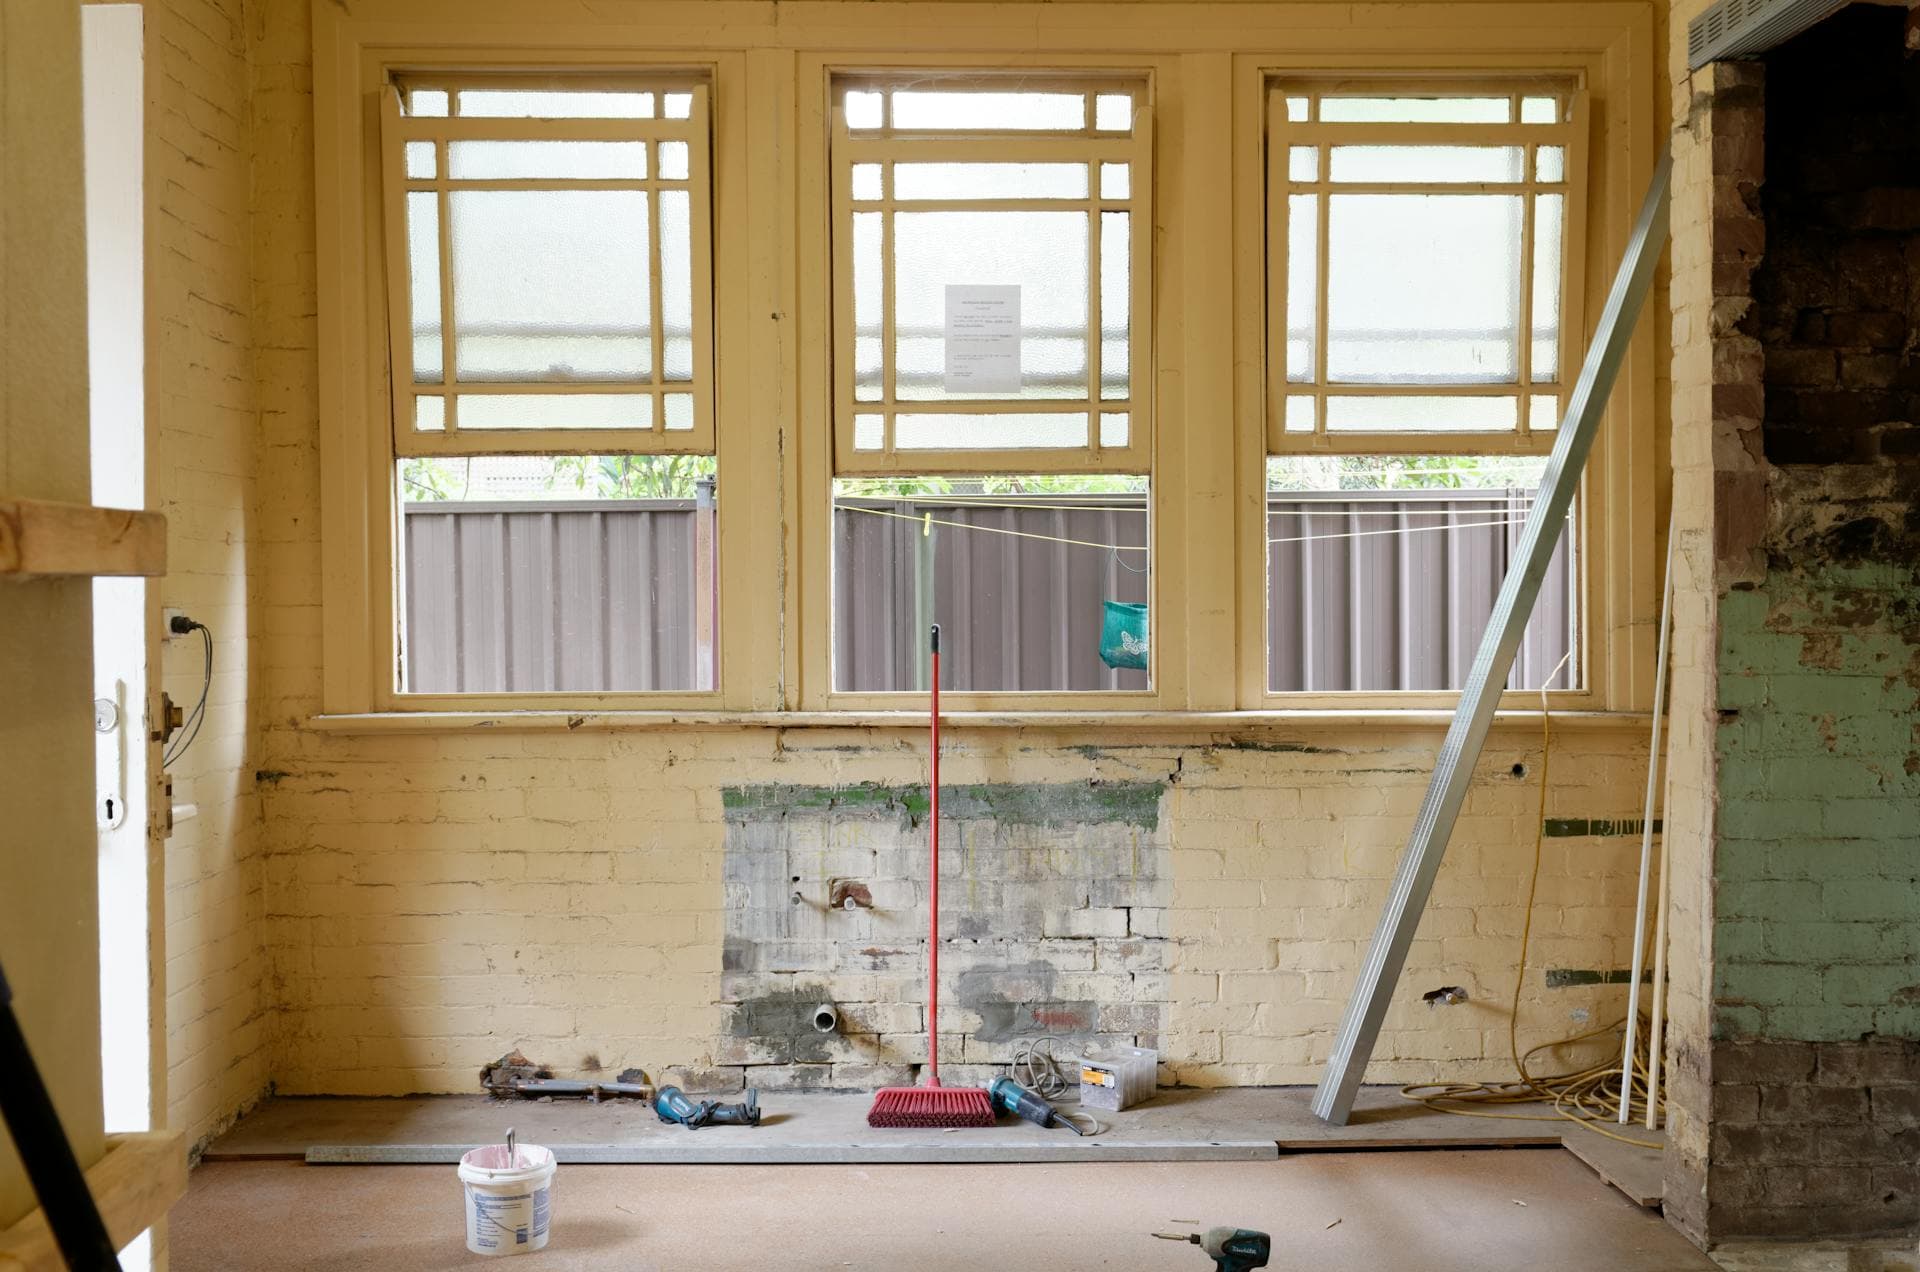
Een huis flippen is een manier van vastgoedbeleggen waarbij je een woning koopt, snel opknapt en vervolgens met winst doorverkoopt. Het doel is om in korte tijd een aantrekkelijk rendement te behalen op je investering.
In de vastgoedwereld wordt deze strategie ook wel vastgoed flippen of 'fix & flip' genoemd.
Als huizenflipper kijk je uit naar panden die onder de marktwaarde worden aangeboden, bijvoorbeeld omdat ze in een slechte staat verkeren. In de analyse van brainbay hadden geflipte woningen bij aankoop gemiddeld een kwaliteitsscore van 1,9 (matig) op een schaal van 1 tot 6, tegen 5,2 bij de doorverkoop.[1] Door slim te renoveren, verhoog je de waarde en kun je het huis voor een hogere prijs verkopen.
Hoe werkt een huis flippen in de praktijk?
Het proces van huis flippen bestaat uit een aantal stappen die je zorgvuldig moet doorlopen om succesvol te zijn:
Zoeken naar geschikte panden onder de marktwaarde
Aankoop en financiering van het huis
Renovatie en opknappen voor verkoop
Het huis weer op de markt zetten en verkopen
Als huisflipper moet je goed kunnen inschatten welke verbeteringen de meeste waarde toevoegen. Denk aan het moderniseren van de keuken en badkamer, het leggen van nieuwe vloeren en het schilderen van muren.
Een cruciale vaardigheid is het accuraat inschatten van de kosten en de uiteindelijke verkoopprijs. Onverwachte tegenvallers kunnen je winst snel doen verdampen. Daarom is het verstandig om een buffer aan te houden.
Voor beginnende huisflippers is het aan te raden om klein te beginnen en ervaring op te doen voordat je grotere projecten aanpakt. Zo bouw je kennis en een netwerk op zonder al te veel risico te lopen.
Tip
Verschil tussen huis flippen en regulier vastgoedbeleggen
Het flippen van huizen verschilt op een aantal belangrijke punten van traditioneel vastgoedinvesteren:
Bij het flippen van een huis ga je voor een snelle winst door waarde toe te voegen aan een pand. Je bent intensief bezig met het project en loopt meer risico, maar kunt ook hogere rendementen behalen.
Reguliere vastgoedinvesteerders richten zich op de lange termijn. Ze kopen panden om te verhuren en profiteren van zowel huurinkomsten als waardestijging over de jaren heen. Dit is een meer passieve vorm van beleggen.
Voor jou als investeerder is het belangrijk om te bepalen wat het beste bij je past. Heb je veel tijd en energie om in projecten te steken? Dan kan flippen interessant zijn. Zoek je meer stabiliteit? Dan is traditioneel vastgoed een betere keuze.
| Aspect | Huis flippen | Regulier vastgoedinvesteren |
|---|---|---|
| Tijdsduur | Kort (enkele maanden) | Lang (jaren) |
| Inkomsten | Eenmalige winst bij verkoop | Doorlopende huurinkomsten |
| Risico | Hoger | Lager |
| Betrokkenheid | Actief | Passief |
Welke huizen zijn geschikt om te flippen?
Onderzoek naar de woningverkopen in 2021 laat zien dat geflipte woningen vaker tussenwoningen en appartementen zijn dan gemiddeld, en minder vaak 2-onder-1-kapwoningen en vrijstaande huizen.[1] De onderzoekers zien daar logische redenen voor.
Appartementen en tussenwoningen zijn vaak:
Kleiner, dus sneller te renoveren
Goedkoper, ook in renovatie
Courant, dus sneller weer door te verkopen
Gelegen in de meest populaire woongebieden[1]
Dat in grote steden meer huizen worden geflipt, komt ook duidelijk naar voren in de cijfers. In 2021 werd bijna een kwart van alle geflipte huizen verkocht in de vier grote steden, met Den Haag als duidelijke koploper:[1]
| Woonplaats | Aandeel van alle geflipte woningen in 2021 |
|---|---|
| Den Haag | 10,3% |
| Amsterdam | 4,9% |
| Rotterdam | 3,8% |
| Utrecht | 3,6% |
| Haarlem | 3,4% |
| Amstelveen | 2,4% |
| Breda | 2,4% |
| Almere | 2,3% |
| Hilversum | 2,3% |
| Voorburg | 2,1% |
| Eindhoven | 2,1% |
Bron: brainbay (NVM), Geflipte huizen, februari 2022. Nieuwere landelijke cijfers over geflipte woningen hebben we niet gevonden.[1]
Is een huis flippen rendabel in 2026?
Een huis flippen kan zeker winstgevend zijn als je het slim aanpakt. Stel je voor: je koopt een verwaarloosd huis voor €200.000, steekt er €50.000 aan renovaties in, en verkoopt het dan voor €300.000. Dat zou een winst van €50.000 opleveren.
Maar let op, want dit is een versimpeld voorbeeld. In werkelijkheid komen er nog meer kosten bij kijken, zoals makelaarskosten, notariskosten en belastingen. Toch laten deze cijfers zien waarom een huis flippen aantrekkelijk kan zijn.
Tip
Een rekenvoorbeeld van rendabel een huis flippen:
Stel, je koopt een appartement van €280.000. Je geeft €35.000 uit aan renovatie van de badkamer en keuken. Ook investeer je €5.000 in onderhoud en verkoopstyling, zoals het vervangen van de vloer in de woonkamer en het verven van muren.
Bij verkoop heb je een geldig energielabel nodig. Een label is 10 jaar geldig, dus heeft de woning er nog een, dan kun je dat gebruiken. Let op: sinds 29 mei 2026 moet je wél een nieuw label aanvragen na een grote renovatie (25% of meer van de woninginhoud).[3] Meer daarover lees je in hoe lang een energielabel geldig is. In dit voorbeeld heeft de woning nog een geldig label. Wel reken je met €3.108 aan makelaarskosten en €345 aan de notaris voor het doorhalen van de hypotheek (aannames).
Na renovatie en met behulp van de makelaar verkoop je het huis voor €380.000. Dat is €100.000 meer dan het aankoopbedrag, maar daar gaan nog overdrachtsbelasting (8% van €280.000 = €22.400 in 2026)[2], renovatie en onderhoud (€40.000) en verkoopkosten (€3.453) vanaf.
Conclusie: de winst vóór inkomstenbelasting is €34.147. Valt die winst in box 1 en komt hij bovenop een inkomen in de hoogste schijf (49,5% in 2026)[4], dan reserveer je €16.903 aan inkomstenbelasting en blijft er €17.244 netto winst over. Rente, verzekeringen en vaste lasten tijdens de verbouwing zijn hierin nog niet meegerekend (eigen berekening).
| Omschrijving | Bedrag (in euro’s) |
|---|---|
| Verkoopprijs woning | €380.000 |
| Aankoopprijs woning | - €280.000 |
| Overdrachtsbelasting (8% in 2026) | - €22.400 |
| Renovatie & onderhoud | - €40.000 |
| Verkoopkosten (makelaar en notaris) | - €3.453 |
| Winst voor inkomstenbelasting | €34.147 |
| Reservering inkomstenbelasting (geschat, 49,5% in box 1) | - €16.903 |
| Netto winst onderaan de streep | €17.244 |
Een huis flippen brengt ook risico's en uitdagingen met zich mee. Het is niet zo makkelijk als het soms lijkt in tv-programma's. Hier zijn enkele belangrijke punten om rekening mee te houden:
Onverwachte renovatiekosten: Verborgen problemen zoals schimmel of structurele schade kunnen je budget flink overschrijden.
Marktveranderingen: De huizenprijzen kunnen dalen terwijl je bezig bent met renoveren, waardoor je misschien minder winst maakt dan verwacht.
Tijdsdruk: Hoe langer je het huis in bezit hebt, hoe meer kosten je maakt (hypotheek, verzekeringen, etc.).
Verhuren als plan B kan niet overal: gemeenten kunnen in gewilde buurten een opkoopbescherming invoeren. Goedkope en middeldure koopwoningen mogen daar dan niet zomaar worden opgekocht voor de verhuur, en voor verhuur heb je een vergunning nodig. Verkoopt je fliphuis niet, dan kun je het in zo'n buurt dus niet zonder meer verhuren.[5]
Stress: Een huis flippen kan behoorlijk stressvol zijn, vooral als je tegen onvoorziene problemen aanloopt.
Factoren die de winstgevendheid beïnvloeden
De winstgevendheid bij het flippen van een huis wordt beïnvloed door verschillende factoren. Sommige hiervan heb je in de hand, andere niet. Laten we kijken naar de belangrijkste:
Locatie
Aankoopprijs
Renovatiekosten
Marktomstandigheden
Locatie
De locatie van het huis is cruciaal. Een opgeknapt huis in een populaire buurt zal sneller verkopen en meer opbrengen dan hetzelfde huis in een minder gewilde wijk. Kijk daarom niet alleen naar de potentie van een huis, maar ook naar de buurt.
Aankoopprijs en renovatiekosten
De aankoopprijs en renovatiekosten bepalen voor een groot deel je winstmarge. Probeer altijd onder de marktwaarde te kopen en houd je renovatiebudget scherp in de gaten. Onthoud: hoe lager je totale investering, hoe groter je mogelijke winst.
Marktomstandigheden
Ook de marktomstandigheden hebben een grote invloed op de winst die je maakt. Bij geflipte woningen zat er in 2021 gemiddeld zo'n 7,5 maand tussen aankoop en doorverkoop.[1] In die tijd kunnen de huizenprijzen stijgen of dalen.
Hoe flip je je eerste huis?
Wil jij je eerste huis flippen? Volg dan de volgende stappen om de kans op een winstgevende verkoop te vergroten en blunders te voorkomen:
- Bepaal je budget. Hoeveel kun je investeren in de aankoop en renovatie van een huis? Houd hierbij rekening met onvoorziene kosten en reserveer een ruime buffer voor tegenvallers.
- Kies de regio waarin je een huis wilt flippen. Zoek naar panden in opkomende gebieden waar de huizenprijzen naar verwachting zullen stijgen. Een huis in een goede buurt met potentie voor waardevermeerdering is ideaal.
- Bouw een netwerk op. Maak kennis met makelaars, aannemers, en andere professionals in de vastgoedwereld. Je hebt de juiste specialisten nodig bij het vinden, renoveren en verkopen van geschikte panden.
- Gebruik verschillende bronnen om een huis te vinden. Naast huizenwebsites kun je denken aan veilingen of gedwongen verkopen. Ook kun je rondvragen bij kennissen of direct contact opnemen met huiseigenaren.
- Analyseer de mogelijke waardestijging. Bereken hoeveel de renovaties kosten en wat de verwachte verkoopprijs zal zijn. Reken vanaf die verkoopprijs terug: trek renovatie, overdrachtsbelasting, verkoopkosten, financieringslasten, belasting en je gewenste marge eraf. Wat overblijft, is je maximale bod.
- Laat altijd een bouwkundige keuring uitvoeren als je een pand hebt gevonden. Hiermee voorkom je onaangename verrassingen en kun je een realistisch renovatieplan opstellen.
- Maak een gedetailleerd plan voor de renovatie. Bepaal welke werkzaamheden nodig zijn, hoeveel tijd deze in beslag zullen nemen, en wat de kosten zullen zijn. Zo blijf je binnen budget en op schema.
- Vergelijk makelaars op verkoopprestaties. De keuze van je verkoopmakelaar telt: uit eigen analyse van Huis Verkopen blijkt dat de best presterende makelaars gemiddeld een 4,4% hogere verkoopprijs halen. Bij een verkoopprijs van €380.000 is dat €16.720 (eigen berekening). Dat kan het verschil maken tussen een huis wel of niet winstgevend flippen.
Tip
Veelgemaakte fouten bij het renoveren van fliphuizen
Bij het flippen van een huis is het belangrijk om bepaalde valkuilen te vermijden. Hier zijn enkele veelgemaakte fouten waar je op moet letten:
Overschatting van je doe-het-zelf-vaardigheden: Hoewel zelf klussen geld kan besparen, kan het ook duurder uitpakken als je niet weet wat je doet. Schakel voor complexe klussen zoals elektra of loodgieterswerk altijd een professional in.
Te veel personaliseren: Denk eraan dat je het huis renoveert om te verkopen, niet om er zelf in te wonen. Kies voor neutrale, breed aantrekkelijke stijlen in plaats van wat je persoonlijk mooi vindt.
Negeren van verborgen problemen: Soms kom je tijdens de renovatie onverwachte issues tegen, zoals schimmel of verouderde bedrading. Negeer deze niet om kosten te besparen, want ze kunnen later voor grote problemen zorgen.
Overinvesteren: Het is verleidelijk om voor de duurste materialen en apparatuur te kiezen, maar dit kan je winstmarge flink verkleinen. Zoek naar een balans tussen kwaliteit en betaalbaarheid.
Vergeten van vergunningen: Sommige renovaties vereisen een vergunning. Het overslaan hiervan kan leiden tot boetes of problemen bij de verkoop. Controleer altijd welke vergunningen nodig zijn voor je project.
Door deze fouten te vermijden en je te concentreren op slimme verbeteringen, vergroot je de kans op een succesvolle flip. Onthoud dat het doel is om de woning aantrekkelijker te maken voor potentiële kopers, zonder je budget te overschrijden.
Financiering voor een huis flippen
Om een huis te flippen, heb je financiering nodig. Er zijn verschillende opties beschikbaar, elk met hun eigen voor- en nadelen. Laten we de meest voorkomende financieringsmethoden bekijken.
Een hypotheek is vaak de eerste optie die mensen overwegen. Houd er rekening mee dat de aanvraag tijd kost en dat de geldverstrekker eisen stelt aan jou en aan de woning.
Als je genoeg overwaarde hebt, kun je ook een tweede hypotheek op je huidige woning afsluiten. Je kunt de overwaarde dan vrij besteden, waaronder aan de aankoop van het huis dat je wilt flippen.
Een alternatief is een 'hard money' lening van een bedrijf of particuliere investeerder. Dit soort leningen hebben hogere rentetarieven, maar zijn sneller te verkrijgen en flexibeler dan traditionele hypotheken.
Sommige flippers kiezen ervoor om hun eigen spaargeld te gebruiken of geld te lenen van familie en vrienden. Dit kan voordelig zijn qua kosten, maar brengt ook persoonlijke risico's met zich mee.
Voor meer ervaren flippers zijn er mogelijkheden zoals partnerschappen met investeerders of het gebruik van crowdfunding platforms. Dit geeft je toegang tot meer kapitaal, maar vereist een track record.
| Financieringsoptie | Voordelen | Nadelen |
|---|---|---|
| Traditionele hypotheek | Lage rente, lange looptijd | Strenge eisen, lang aanvraagproces |
| Tweede hypotheek | Relatief lage rente | Risico op verlies eigen woning |
| Hard money lening | Snel, flexibel | Hoge rente, korte looptijd |
| Eigen spaargeld | Geen rentekosten | Beperkt beschikbaar kapitaal |
| Investeerders | Toegang tot meer kapitaal | Vereist track record, winst delen |
Overweeg zorgvuldig welke financieringsoptie het beste bij jouw situatie past. Houd rekening met factoren zoals je kredietwaardigheid, de snelheid waarmee je kapitaal nodig hebt en hoeveel risico je bereid bent te nemen.
Belasting bij het flippen van een huis
In Nederland krijg je bij het flippen van een huis te maken met verschillende belastingen. De belangrijkste zijn de overdrachtsbelasting en de belasting die je betaalt over de gemaakte winst bij verkoop.
Overdrachtsbelasting bij huis flippen
Wanneer je een huis koopt om te flippen, moet je overdrachtsbelasting betalen. Die betaal je over de waarde van de woning, en die is meestal gelijk aan de koopsom.[8] Het tarief hangt af van je situatie:
Ben je 18 tot 35 jaar, ga je er zelf voor langere tijd wonen, heb je de startersvrijstelling nog niet eerder gebruikt en is de woning niet meer waard dan €555.000 (2026)? Dan betaal je geen overdrachtsbelasting.[8]
Ga je er zelf voor langere tijd wonen, maar geldt de startersvrijstelling niet (bijvoorbeeld omdat je 35 of ouder bent)? Dan betaal je 2% overdrachtsbelasting.[2]
Ga je er niet zelf voor langere tijd wonen, bijvoorbeeld omdat je het huis koopt als belegging of om door te verkopen? Dan betaal je 8% overdrachtsbelasting in 2026.[2]
Als huisflipper val je meestal in de laatste categorie. Je koopt het huis immers om het op te knappen en door te verkopen, niet om er zelf in te gaan wonen.
Stel, je koopt in 2026 een huis voor €200.000 om te flippen. Dan betaal je €16.000 aan overdrachtsbelasting (8% van €200.000).[2] Dit is een flink bedrag dat je moet meenemen om je mogelijke winstgevendheid te berekenen.
Verkoop je de woning binnen zes maanden na jouw aankoop door, dan krijgt je koper een vermindering: zijn overdrachtsbelasting wordt verlaagd met de overdrachtsbelasting die bij jouw aankoop verschuldigd was. Hij betaalt wel minimaal belasting over het verschil tussen zijn koopsom en de jouwe. Jij betaalt bij je eigen aankoop gewoon het volledige tarief.[9]
Belasting op winst uit huis flippen
Naast de overdrachtsbelasting bij aankoop, moet je ook rekening houden met belasting over je winst bij verkoop. Hoe de Belastingdienst jouw situatie beoordeelt, hangt af van je activiteiten:
Box 3 (normaal vermogensbeheer): Blijft je flip binnen normaal vermogensbeheer, dan valt de woning met de schuld erop in box 3.[7] Je betaalt dan geen belasting over de werkelijke verkoopwinst, maar 36% (2026) over een fictief rendement op je vermogen op 1 januari.[11]
Box 1 (meer dan normaal vermogensbeheer of onderneming): Voer je meer werkzaamheden uit dan bij normaal vermogensbeheer, bijvoorbeeld doordat je voorkennis of andere specifieke kennis gebruikt om voordeel te behalen of een pand verbouwt tot appartementen die je verkoopt? Dan geef je de winst op als resultaat uit overig werk in box 1.[10] Doe je het zelfstandig en stelselmatig, dan kan het een onderneming zijn (winst uit onderneming).[12] In beide gevallen betaal je tot 49,50% inkomstenbelasting over de werkelijke winst.[4]
Het is cruciaal om dit onderscheid te maken, omdat de belastingdruk in box 1 fors hoger kan uitvallen. Een harde grens is er niet: de Belastingdienst beoordeelt per situatie of je ondernemer bent.[12] Houd daarom uren en kosten (bonnetjes) nauwkeurig bij om discussie met de Belastingdienst te voorkomen.
| Situatie | Belastingbox | Belastingpercentage |
|---|---|---|
| Normaal vermogensbeheer | Box 3 | 36% over fictief rendement (2026) |
| Meer dan normaal vermogensbeheer (resultaat uit overig werk) of onderneming | Box 1 | Tot 49,50% over de werkelijke winst (2026) |
Twijfel je over hoe jouw situatie belast wordt? Raadpleeg dan een belastingadviseur. Die kan je precies vertellen hoe het in jouw geval zit en hoe je je belastingaangifte het beste kunt doen.
Flippen via een eenmanszaak of BV
Pak je flippen professioneel aan, dan kan het een onderneming zijn. Of je ondernemer bent, beoordeelt de Belastingdienst onder meer aan de hand van je zelfstandigheid, kapitaal, de tijd die je erin steekt en het ondernemersrisico dat je loopt.[12] Als ondernemer voor de inkomstenbelasting krijg je de mkb-winstvrijstelling (12,7% van de winst in 2026).[15] De zelfstandigenaftrek krijg je alleen als je ook aan het urencriterium voldoet: minimaal 1.225 uur per kalenderjaar aan je onderneming.[13, 14]
Bij grotere winsten kan een BV interessanter zijn. Een BV betaalt vennootschapsbelasting over de winst: in 2026 19% tot en met €200.000 en 25,8% daarboven.[16] Keer je de winst als dividend uit aan jezelf, dan betaal je daarover nog box 2-belasting: in 2026 24,5% tot €68.843 en 31% daarboven.[17] Laat je hierover altijd adviseren door een fiscalist, want elke situatie is uniek.
Btw op de verbouwing
Ook btw op de verbouwing hoort in je begroting. Werkzaamheden aan woningen zijn in principe belast met 21% btw. Voor het isoleren, schilderen, stukadoren en behangen van een woning die ouder is dan 2 jaar geldt 9%, ook als de woning tijdelijk leegstaat.[18, 19]
Flip je als ondernemer, dan kun je die btw meestal niet terugvragen: btw aftrekken kan alleen over uitgaven voor belaste omzet, en de levering van onroerende zaken is op enkele uitzonderingen na vrijgesteld van btw.[20, 21] Reken de btw dus mee als kostenpost.
Wanneer is een huis flippen nog rendabel in 2026?
De overdrachtsbelasting voor woningen die je niet zelf bewoont, ging in 2026 omlaag van 10,4% naar 8%.[2] Tegelijk vlakt de prijsstijging van bestaande koopwoningen af: in september 2026 was die nog 2,9% op jaarbasis.[6] Goed rekenen blijft dus essentieel. Bepaal vooraf welke marge je minimaal nodig hebt om tegenvallers en risico op te vangen, en begin niet aan een project dat die marge niet haalt.
Een belangrijke knop zit in de verkoop: uit eigen analyse van Huis Verkopen blijkt dat de best presterende makelaars woningen gemiddeld voor een 4,4% hogere verkoopprijs verkopen. Dat verschil kan bepalen of jouw flip-project eindigt met winst of met een teleurstelling.
Tip
Bronnen
Alle bronnen zijn gecontroleerd op 11 november 2026. De rekenvoorbeelden zijn eigen berekeningen; de 4,4% is een eigen analyse van Huis Verkopen. Bedragen die per jaar veranderen, worden automatisch bijgewerkt naar het geldende belastingjaar.
- brainbay (in opdracht van/gepubliceerd door NVM), Geflipte huizen, een studie naar het herverkopen van woningen, februari 2022 (cijfers over 2021).
- Belastingdienst, Het tarief van de overdrachtsbelasting, tarieven 2025 en 2026.
- Rijksdienst voor Ondernemend Nederland (RVO), Energielabel woningen, geraadpleegd 11 november 2026.
- Belastingdienst, Box 1: uitleg en tarieven, tarieven 2026.
- Volkshuisvesting Nederland (ministerie van VRO), Opkoopbescherming moet starters meer kansen geven, 7 juli 2021.
- CBS, Prijsstijging koopwoningen vlakt in september verder af, oktober 2026 (cijfers september 2026, CBS en Kadaster).
- Belastingdienst, Wat geldt niet als eigen woning?, geraadpleegd 11 november 2026.
- Belastingdienst, Wanneer kunt u de startersvrijstelling krijgen (overdrachtsbelasting)?, woningwaardegrens 2026.
- Wet op belastingen van rechtsverkeer, artikel 13 (verkrijging binnen zes maanden), geldend vanaf 1 januari 2026.
- Belastingdienst, Toelichting aangifte 2026, hoofdstuk 5: Inkomsten uit overig werk (§ 5.2.5), belastingjaar 2026.
- Belastingdienst, Berekening box 3-inkomen 2026, belastingjaar 2026.
- Belastingdienst, Wanneer bent u ondernemer voor de inkomstenbelasting?, geraadpleegd 11 november 2026.
- Belastingdienst, Urencriterium, geraadpleegd 11 november 2026.
- Belastingdienst, Zelfstandigenaftrek, geraadpleegd 11 november 2026.
- Belastingdienst, Mkb-winstvrijstelling, percentage 2025 en 2026.
- Belastingdienst, Tarieven voor de vennootschapsbelasting, tarieven 2023 tot en met 2026.
- Belastingdienst, Box 2: uitleg en tarieven, tarieven 2026.
- Belastingdienst, Btw-tarief werkzaamheden aan woningen, geraadpleegd 11 november 2026.
- Belastingdienst, Btw-tarief werkzaamheden aan woningen ouder dan 2 jaar, geraadpleegd 11 november 2026.
- Belastingdienst, Vrijstelling onroerende zaken, geraadpleegd 11 november 2026.
- Belastingdienst, Btw aftrekken? Houd dan rekening met deze regels en voorwaarden, geraadpleegd 11 november 2026.
Veelgestelde vragen
Hoe vond je dit artikel?
Robert Welink

Wil je het hele traject overzien? Lees onze complete gids over huis verkopen: de stappen, de kosten en hoe je de juiste makelaar vergelijkt.
Lees ook deze artikelen
Huis verkopen en dan huren: hoe zit het met belasting?
Je kunt de overwaarde op je huis verzilveren door je woning te verkopen en terug te huren, maar dat heeft gevolgen voor je vermogen en de belasting di...
Huis verkopen van ouder in verpleeghuis
Je mag niet zomaar het huis van je ouder in een verpleeghuis verkopen, maar moet daarvoor toestemming krijgen met een onderhandse volmacht, notariële...